


En este artículo 15 secciones
- Qué es la ecuación patrimonial.
- Fórmula de la ecuación patrimonial.
- Fundamento de la ecuación patrimonial.
- Gráfica de la ecuación patrimonial.
- Ejemplo de la ecuación patrimonial.
- La ecuación patrimonial y la partida doble.
- El equilibrio de la ecuación patrimonial.
- Qué pasa cuando la ecuación patrimonial no se cumple.
- La ecuación patrimonial en el balance general.
- Preguntas frecuentes.
- Artículos relacionados
La ecuación patrimonial, también llamada ecuación contable, es la igualdad matemática que relaciona los activos de la empresa con sus pasivos y su patrimonio, según la cual el activo siempre es igual a la suma del pasivo más el patrimonio. ¿Por qué se cumple siempre esa igualdad y para qué sirve?
Qué es la ecuación patrimonial.
La ecuación patrimonial es la comparación entre lo que la empresa tiene y lo que debe, que permite hallar la proporción en que se financian sus activos.
Es una igualdad porque todo lo que la empresa tiene (activos) se lo debe a alguien: a terceros, en forma de pasivos, o a sus socios, en forma de patrimonio.
Ecuación contable y ecuación patrimonial son dos nombres para la misma igualdad, que es el fundamento de la contabilidad por partida doble.
- Guía de propiedad horizontal
- Proyección y planeación pensional
- Liquidador de intereses propiedad horizontal
Fórmula de la ecuación patrimonial.
La ecuación patrimonial se representa con la siguiente fórmula:
Activo = Pasivo + Patrimonio.
Donde cada variable representa lo siguiente:
- Activo: los bienes y derechos de la empresa.
- Pasivo: las deudas de la empresa con terceros, como proveedores y bancos.
- Patrimonio: lo que la empresa debe a sus socios, es decir, sus aportes más los resultados acumulados.
Como es una ecuación de tres variables, conociendo dos de ellas se puede despejar la tercera:
- Pasivo = Activo – Patrimonio.
- Patrimonio = Activo – Pasivo.
Esta última forma es la que permite determinar el patrimonio líquido de una empresa o de una persona: lo que tiene menos lo que debe.
Fundamento de la ecuación patrimonial.
La empresa es independiente de los socios que la conforman, y para operar requiere activos: dinero, mercancías, materias primas, oficinas, etc.
Esos activos solo se consiguen de dos formas: con aportes de los socios (patrimonio) o con créditos de bancos y proveedores (pasivo).
En consecuencia, el activo siempre estará financiado por una combinación de pasivo y patrimonio, o solo por patrimonio cuando la empresa no se ha endeudado, y de allí que el activo sea igual a la suma de los dos.
Gráfica de la ecuación patrimonial.
Gráficamente la ecuación patrimonial se puede representar del siguiente modo:
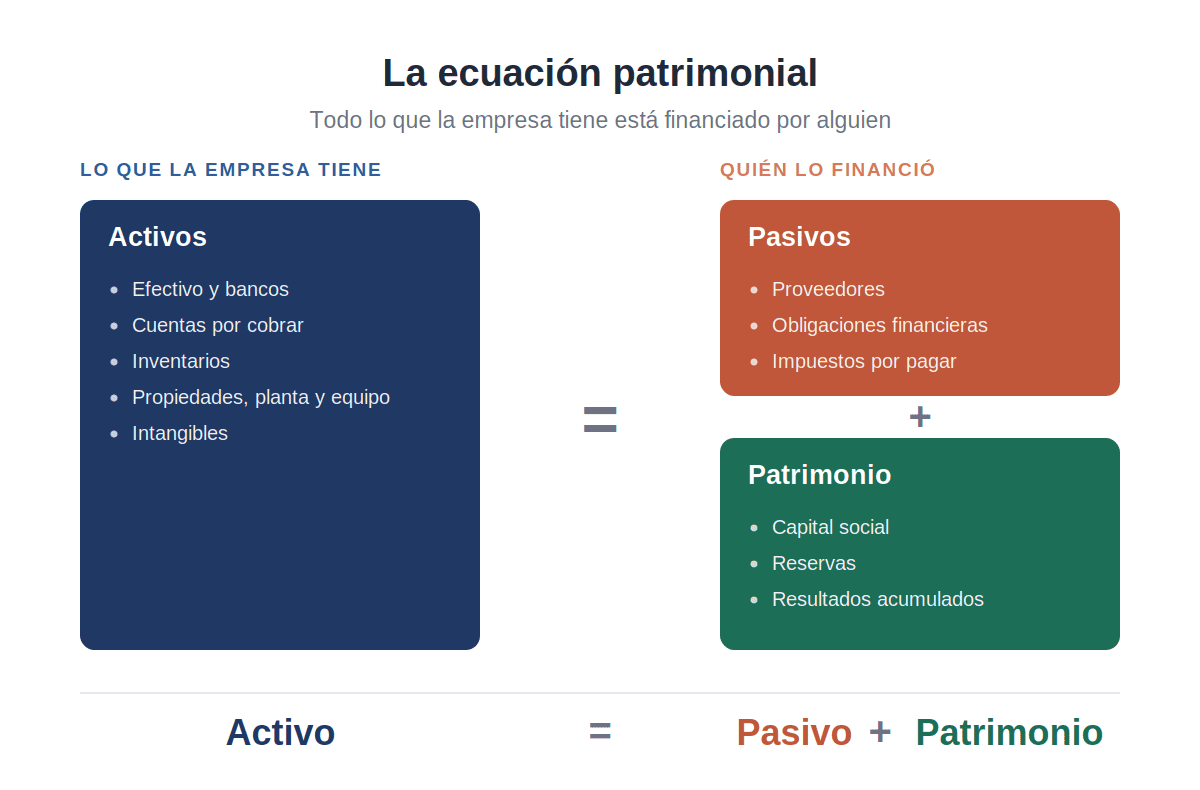
Como se observa, la columna de la izquierda representa los activos y la columna de la derecha representa los pasivos y el patrimonio que financian esos activos.
Ejemplo de la ecuación patrimonial.
Supongamos que se constituye una empresa que requiere una inversión de $100.000.000, y los socios solo tienen $70.000.000, por lo que consiguen prestados los $30.000.000 restantes.
Con esos datos, la ecuación será:
100.000.000 = 30.000.000 + 70.000.000.Ahora supongamos que conocemos dos variables y debemos hallar la tercera: la empresa tiene activos por $100 y pasivos por $40. ¿Cuál es el patrimonio?
| Variable | Valor |
|---|---|
| Activo | 100 |
| Pasivo | 40 |
| Patrimonio | X |
Aplicando la fórmula, X = 100 – 40, de modo que el patrimonio es 60. Y se comprueba que el pasivo (40) más el patrimonio (60) es igual al activo (100).
La ecuación patrimonial y la partida doble.
La ecuación se mantiene en equilibrio gracias al método de la partida doble, según el cual todo registro contable afecta por lo menos dos cuentas, de modo que toda partida tiene una contrapartida de igual valor.
Por eso, cualquier operación de la empresa modifica las variables de la ecuación sin romper jamás la igualdad.
El equilibrio de la ecuación patrimonial.
Cualquiera de las variables puede cambiar, pero el equilibrio siempre se mantiene. Veamos las combinaciones más comunes.
El activo aumenta cuando aumenta el pasivo o el patrimonio. Es el caso del banco que otorga un crédito (ingresa dinero y nace una deuda) o del socio que aporta bienes (ingresa el activo y crece el patrimonio).
El activo disminuye cuando disminuye el pasivo o el patrimonio. Es el caso del pago de una deuda (sale dinero y se extingue el pasivo) o de la distribución de utilidades pagadas en efectivo.
El patrimonio puede variar contra el pasivo. Por ejemplo, cuando se capitaliza una deuda pagándola con acciones, el pasivo disminuye y el patrimonio aumenta.
La forma más importante de afectar el patrimonio es el resultado del ejercicio: si los ingresos superan los costos y gastos hay utilidad, que aumenta el patrimonio; en caso contrario hay pérdida, que lo disminuye.
Qué pasa cuando la ecuación patrimonial no se cumple.
Cuando la suma de pasivos y patrimonio es superior a la suma de los activos, el equilibrio se rompió: la empresa debe más de lo que tiene, es decir, está quebrada, con un patrimonio negativo.
Y si la suma de pasivos y patrimonio resulta inferior a los activos, no hay quiebra sino un error de cálculo, porque aritméticamente esa igualdad siempre debe cumplirse.
La ecuación patrimonial en el balance general.
El balance general no es más que la ecuación patrimonial puesta en un informe: en él se muestran los activos frente a los pasivos y el patrimonio, y sus totales deben coincidir.
Por eso, revisar que el balance «cuadre» es verificar que la ecuación patrimonial se cumple.
Preguntas frecuentes.
A continuación respondemos las preguntas frecuentes de nuestros lectores.
¿Cuál es la fórmula de la ecuación patrimonial?
Activo = Pasivo + Patrimonio. De allí se despeja cualquier variable: el patrimonio es igual al activo menos el pasivo, y el pasivo es igual al activo menos el patrimonio.
¿La ecuación contable y la ecuación patrimonial son lo mismo?
Sí. Son dos nombres para la misma igualdad entre activos, pasivos y patrimonio, fundamento de la partida doble.
¿Cómo se halla el patrimonio con la ecuación patrimonial?
Restando los pasivos de los activos. Si la empresa tiene activos por 500 y pasivos por 200, su patrimonio es 300.
¿Qué pasa si el pasivo es mayor que el activo?
El patrimonio resulta negativo, lo que significa que la empresa debe más de lo que tiene y está en causal de disolución por pérdidas, según la legislación comercial.
 Twitter
 Facebook
 WhatsApp
 LinkedIn